Dành cho các bạn quan tâm
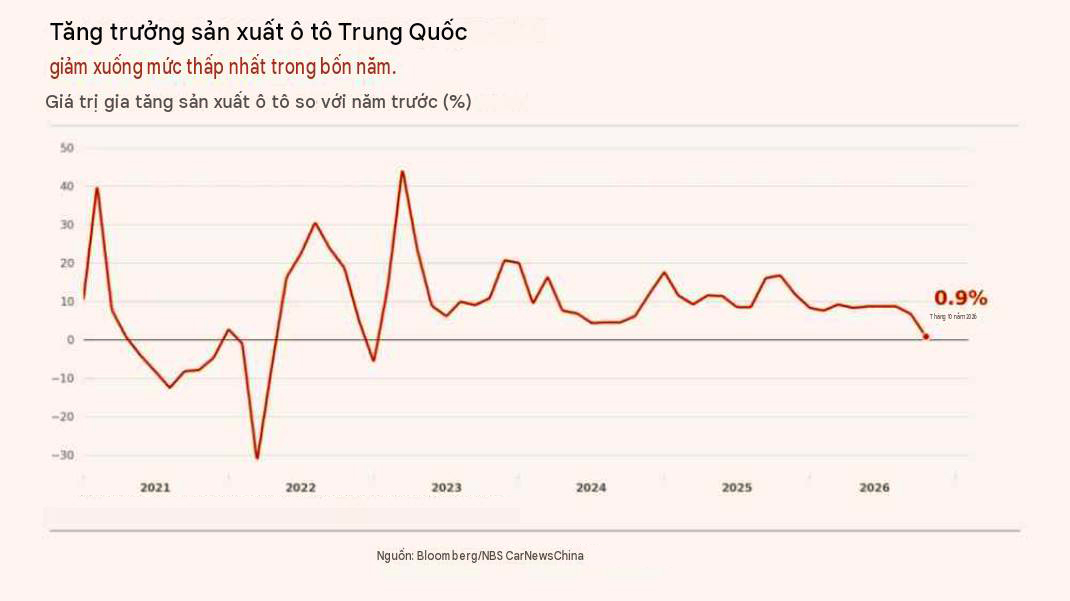
Tốc độ tăng trưởng giá trị gia tăng của ngành sản xuất ô tô Trung Quốc trong tháng 10/2026 chỉ đạt vỏn vẹn 0,9% – mức thấp nhất kể từ đợt gián đoạn do đại dịch năm 2022. Số liệu vừa được Cục Thống kê Quốc gia Trung Quốc công bố cho thấy áp lực dư thừa công suất đang đè nặng lên các nhà máy nội địa khi sức mua trong nước suy yếu nghiêm trọng, buộc các hãng xe phải đẩy mạnh xuất khẩu và tìm kiếm các cứ điểm sản xuất mới ở nước ngoài để sinh tồn.
Cụ thể, sản lượng ô tô của Trung Quốc trong tháng 10 đạt khoảng 3 triệu xe, giảm 7,7% so với cùng kỳ năm ngoái. Doanh số bán lẻ xe du lịch tại thị trường nội địa chỉ đạt 1,6 triệu chiếc, lao dốc tới 27,1% so với cùng kỳ và kéo tổng lượng tiêu thụ 10 tháng đầu năm giảm 22,3% xuống còn gần 15 triệu xe.
Sự sụt giảm này diễn ra trên diện rộng sau khi chính phủ Trung Quốc thu hẹp chính sách miễn thuế mua xe năng lượng mới (NEV) từ đầu năm 2026 xuống còn mức giảm 50%. Trong bức tranh ảm đạm đó, xe sử dụng động cơ đốt trong (ICE) rơi tự do khi doanh số tháng 10 giảm tới 44% xuống còn 534.000 xe.
Dù doanh số bán lẻ xe năng lượng mới tại nội địa cũng giảm tháng thứ 10 liên tiếp (giảm 13,7% xuống 1,109 triệu xe), thị phần của nhóm xe này vẫn lập kỷ lục 67,5% nhờ mức giảm sâu hơn của xe xăng truyền thống.
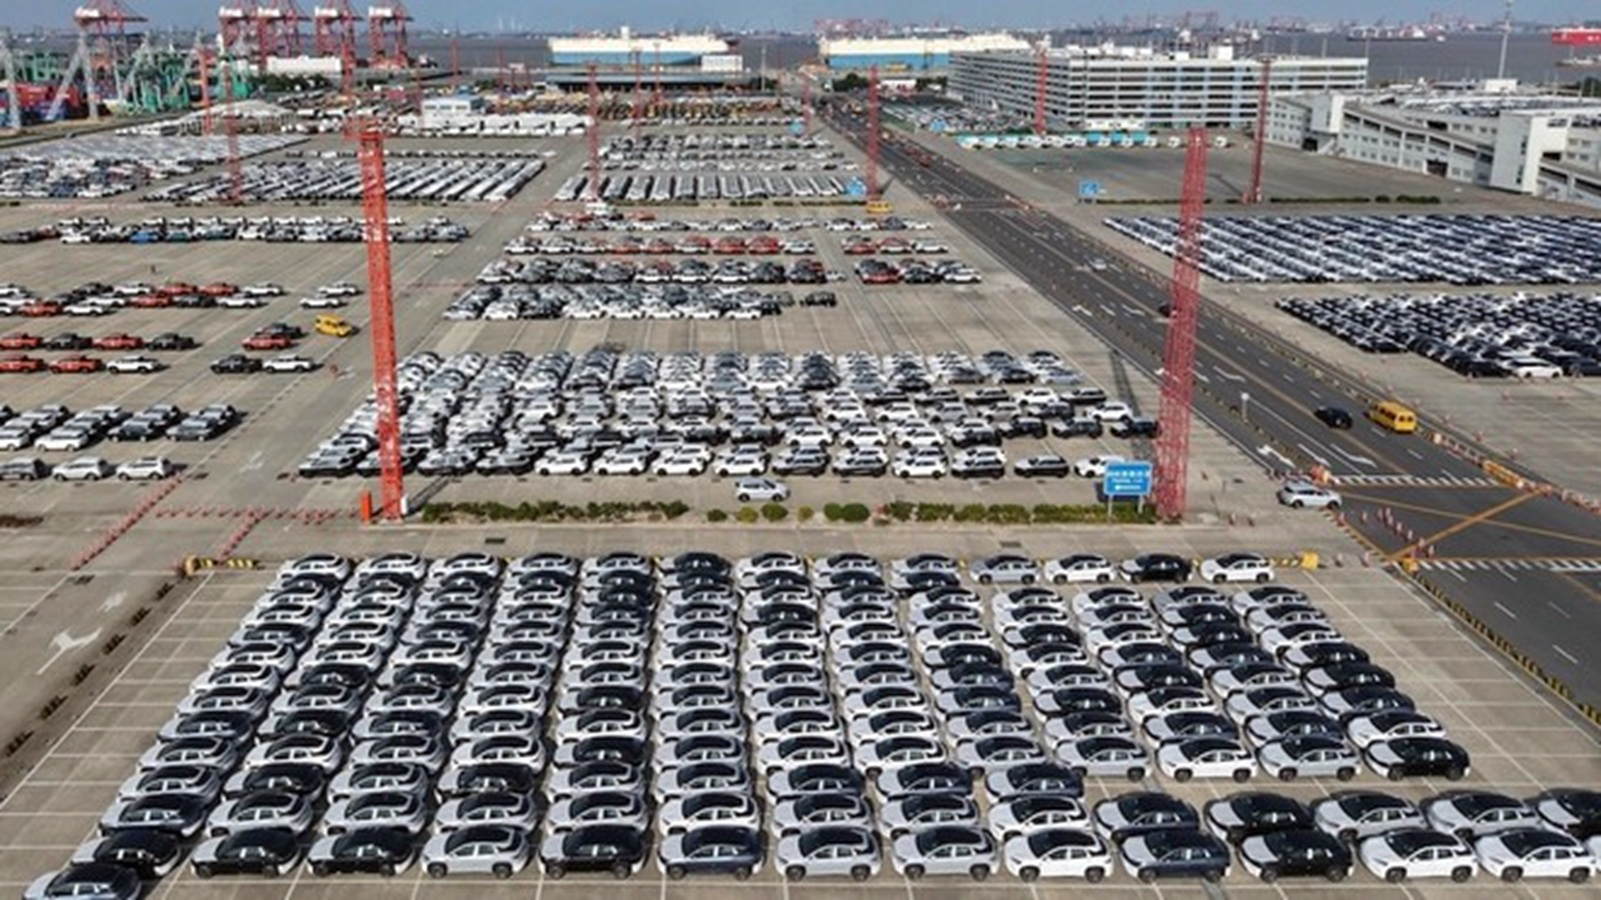
Trong bối cảnh thị trường nhà bão hòa và cạnh tranh khốc liệt, xuất khẩu trở thành phao cứu sinh duy nhất giúp các nhà máy Trung Quốc duy trì hoạt động. Tổng lượng xe du lịch xuất khẩu (bao gồm cả bộ linh kiện lắp ráp CKD) trong tháng 10 tăng vọt 68,5% lên 928.000 chiếc, chiếm tới 35% tổng doanh số của các nhà sản xuất – tăng mạnh so với mức 19% của năm trước.
Đáng chú ý, xuất khẩu xe năng lượng mới tăng phi mã 144,7% lên 582.000 chiếc. Điển hình như Tesla tại nhà máy Thượng Hải, dù doanh số bán lẻ nội địa giảm tới 66,1% xuống mức thấp nhất từ tháng 7/2022, lượng xe xuất khẩu tăng 66,3% vẫn giúp tổng doanh số bán buôn của hãng tăng trưởng dương 10,3%. Tuy nhiên, Hiệp hội Xe du lịch Trung Quốc (CPCA) cảnh báo đà tăng trưởng xuất khẩu này sẽ chậm lại đáng kể xuống quanh mức 10% vào năm 2027 do các rào cản thương mại và thuế quan ngày càng siết chặt tại Liên minh Châu Âu (EU) cũng như Bắc Mỹ.
Động lực đằng sau làn sóng ô tô Trung Quốc đổ bộ vào Việt Nam?
Chính áp lực giải phóng hàng tồn kho nội địa kết hợp với nguy cơ bị dựng hàng rào thuế quan tại phương Tây đã lý giải rõ nét làn sóng nở rộ các thương hiệu ô tô Trung Quốc đổ bộ vào Việt Nam thời gian qua. Đối với các tập đoàn như BYD, Geely, Chery, SAIC hay mới nhất là Li Auto, việc tiến vào Việt Nam không đơn thuần chỉ nhằm khai thác dung lượng thị trường nội địa đang trên đà điện hóa, mà còn mang theo một tính toán chiến lược dài hạn hơn: biến Việt Nam thành "phương án B" trong chuỗi cung ứng xuất khẩu toàn cầu.
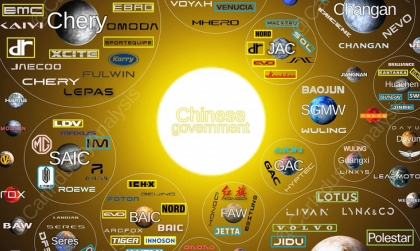
Ba làn sóng thâm nhập thị trường và phân loại các hãng xe Trung Quốc tại Việt Nam
Bên cạnh lợi thế chi phí nhân công cạnh tranh và vị trí địa lý liền kề giúp tối ưu hóa chuỗi vận chuyển linh kiện, Việt Nam sở hữu một lợi thế địa chính trị đặc biệt trong khu vực Đông Nam Á. Trong khối ASEAN, Việt Nam hiện là quốc gia duy nhất có mạng lưới các hiệp định thương mại tự do (FTA) thế hệ mới và thỏa thuận thương mại song phương sâu rộng trực tiếp với cả Liên minh Châu Âu (thông qua EVFTA) lẫn Hoa Kỳ (thông qua Hiệp định Thương mại Song phương Việt – Mỹ BTA và các khuôn khổ hợp tác kinh tế).

Khi các dòng xe sản xuất trực tiếp tại Trung Quốc đối mặt với mức thuế nhập khẩu trừng phạt lên tới hàng chục, thậm chí 100% tại Mỹ và châu Âu, việc đầu tư nhà máy lắp ráp tại Việt Nam để đáp ứng tỷ lệ nội địa hóa xuất xứ hàng hóa sẽ mở ra cánh cửa "lách" rào cản thuế quan đầy giá trị.
Do đó, cuộc đua xây dựng nhà máy và mở rộng mạng lưới của các hãng xe Trung Quốc tại Việt Nam hiện nay thực chất là bước đi đón đầu cho cả mục tiêu tiêu thụ tại chỗ lẫn bàn đạp tiến ra thị trường quốc tế trong giai đoạn 2027–2030.
Cảnh báo lớn cho doanh nghiệp Việt: Nguy cơ bị "nuốt trọn" liên doanh
Đằng sau những cái bắt tay hợp tác xây dựng nhà máy và phân phối xe giữa các tập đoàn ô tô Trung Quốc với doanh nghiệp nội địa Việt Nam đang tiềm ẩn một rủi ro dài hạn không thể xem nhẹ. Với tiềm lực tài chính khổng lồ, khả năng tự chủ hoàn toàn công nghệ lõi (pin, phần mềm, khung gầm) cùng chuỗi cung ứng linh kiện khép kín, các "gã khổng lồ" Trung Quốc đang nắm giữ toàn bộ quyền kiểm soát về sản phẩm và giá thành đầu vào.
Liên doanh Geleximco - Omoda & Jaecoo Việt Nam hé lộ hình ảnh đầu tiên về công trình xây dựng nhà máy tại Việt Nam
Trong giai đoạn đầu, việc liên doanh với đối tác Việt giúp các hãng xe Trung Quốc tận dụng nhanh quỹ đất, thủ tục pháp lý, mạng lưới phân phối sẵn có và giảm thiểu rủi ro thị trường. Tuy nhiên, khi hạ tầng sản xuất đã hoàn thiện, thị phần dần ổn định và bài toán xuất khẩu đi Mỹ, châu Âu đi vào quỹ đạo, các tập đoàn này hoàn toàn đủ khả năng gia tăng tỷ lệ sở hữu, thâu tóm cổ phần hoặc tái cấu trúc để "nuốt trọn" liên doanh – kịch bản từng xảy ra ở nhiều thị trường đang phát triển.
Nếu doanh nghiệp Việt chỉ dừng lại ở vai trò gia công lắp ráp thuần túy và làm thương mại mà không làm chủ được công nghệ hay chuỗi cung ứng phụ trợ, nguy cơ đánh mất quyền kiểm soát ngay trên sân nhà khi thời cơ của đối tác chín muồi là hoàn toàn hiện hữu
Kim Quốc
Tổng hợp




_cr_420x251_cr_420x251.jpg)
_cr_420x251_cr_420x251.jpg)